
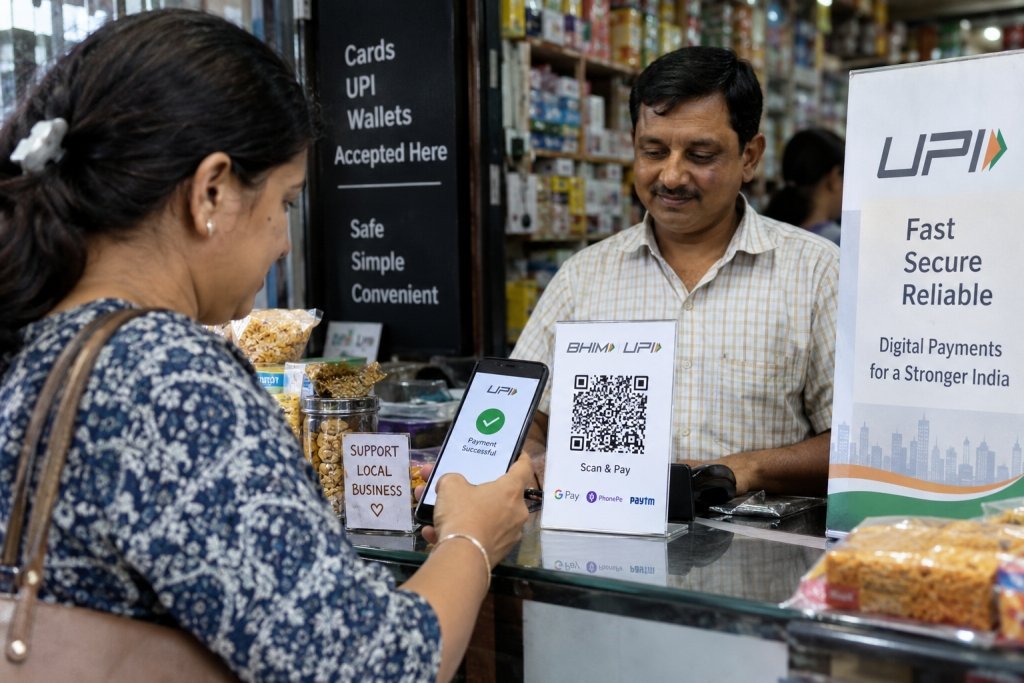
भारताच्या डिजिटल पेमेंट व्यवस्थेत UPI ने गेल्या दशकात घडवून आणलेला बदल मोठा आहे. मोबाईलच्या माध्यमातून काही सेकंदांत पैसे पाठवण्याची सुविधा आज मोठ्या व्यावसायिक व्यवहारांपासून छोट्या दुकानदारांपर्यंत सर्वत्र पोहोचली आहे. त्यामुळे UPI वरील प्रस्तावित शुल्काचा प्रश्न केवळ पेमेंट व्यवस्थेपुरता मर्यादित नसून, भारताच्या डिजिटल अर्थव्यवस्थेच्या पुढील वाटचालीशी जोडलेला आहे.
15 ऑक्टोबरपासून काही व्यापारी व्यवहारांवर 2,000 रुपयांपेक्षा जास्त रकमेवर 0.4 टक्के Merchant Discount Rate (MDR) लागू करण्याचा निर्णय घेण्यात आला आहे. हे शुल्क ग्राहकांकडून वसूल करता येणार नाही, तर संबंधित व्यापाऱ्याला त्याचा खर्च सहन करावा लागेल. मात्र, सर्व UPI व्यवहारांवर हे शुल्क लागू होणार नाही. व्यक्ती-ते-व्यक्ती व्यवहार मोफत राहतील. 2,000 रुपयांपर्यंतचे व्यापारी व्यवहारही शुल्कमुक्त राहतील. ग्रामीण आणि निमशहरी भागातील QR-आधारित काही व्यापारी व्यवहारांनाही या शुल्कातून वगळण्यात आले आहे.
यामागील प्रमुख मुद्दा म्हणजे UPI व्यवस्था दीर्घकाळ आर्थिकदृष्ट्या टिकवणे. आतापर्यंत UPI च्या पायाभूत सुविधा, विस्तार आणि संचालनाचा खर्च मोठ्या प्रमाणावर सरकार, बँका आणि पेमेंट कंपन्यांनी उचलला आहे. प्रस्तावित MDR मधून मिळणारा पैसा पेमेंट सेवा पुरवठादार आणि बँकांमध्ये वितरित होऊन पायाभूत सुविधा, सायबर सुरक्षा, नवकल्पना आणि व्यवस्थेची क्षमता वाढवण्यासाठी वापरला जाणार असल्याचे सरकारचे म्हणणे आहे.
दुसरीकडे, व्यापाऱ्यांच्या खर्चात वाढ होण्याची शक्यता हा महत्त्वाचा प्रश्न आहे. विशेषतः मोठ्या प्रमाणावर डिजिटल व्यवहार करणाऱ्या व्यवसायांसाठी प्रत्येक व्यवहारावरील शुल्क एकत्रितपणे लक्षणीय खर्च ठरू शकतो. काही व्यापारी हा खर्च स्वीकारतील, तर काहीजण मोठ्या व्यवहारांसाठी रोख रकमेचा पर्याय पसंत करतील, अशी चिंता व्यक्त करण्यात आली आहे. Retailers Association of India आणि काही उद्योग प्रतिनिधींनी डिजिटल व्यवहारांच्या स्वीकारावर त्याचा परिणाम होऊ शकतो, असे मत मांडले आहे.
मात्र, याच्या विरुद्ध असा युक्तिवादही आहे की डिजिटल पेमेंट पायाभूत सुविधांना कायमस्वरूपी आर्थिक आधार आवश्यक आहे. UPI च्या देखभाल, विस्तार आणि सुरक्षिततेचा खर्च शून्य नसतो. त्यामुळे मोठ्या प्रमाणावर UPI चा व्यावसायिक फायदा घेणाऱ्या व्यवसायांकडून काही खर्च वसूल करण्याची पद्धत ही एक पर्यायी आर्थिक व्यवस्था म्हणून पाहता येऊ शकते. या दृष्टिकोनातून MDR हा सरकारी कर नसून पेमेंट व्यवस्थेतील सहभागी संस्थांमध्ये वितरित होणारा शुल्काधारित आर्थिक मॉडेल आहे.
विशेष लक्ष देण्यासारखी बाब म्हणजे छोट्या व्यवहारांवर होणारा परिणाम मर्यादित ठेवण्याचा प्रयत्न या व्यवस्थेत दिसतो. सरकारच्या माहितीनुसार, सुमारे 96 टक्के person-to-merchant व्यवहार या बदलामुळे प्रभावित होणार नाहीत. त्यामुळे प्रत्यक्ष परिणाम मुख्यतः ठरावीक प्रकारच्या 2,000 रुपयांपेक्षा जास्त व्यापारी व्यवहारांवर केंद्रित राहण्याची शक्यता आहे.
तरीही या निर्णयाची खरी कसोटी अंमलबजावणीनंतरच होईल. व्यापारी शुल्क स्वीकारतात का, मोठ्या व्यवहारांमध्ये रोख रकमेचा वापर वाढतो का, डिजिटल व्यवहारांचा वेग कायम राहतो का आणि MDR मधून मिळणाऱ्या उत्पन्नाचा उपयोग UPI ची क्षमता व सुरक्षितता वाढवण्यासाठी कितपत होतो, हे महत्त्वाचे निर्देशक ठरतील.
ऑगस्टमध्ये UPI वर 24.51 अब्ज व्यवहार झाले आणि त्यांची एकूण किंमत सुमारे 29.82 लाख कोटी रुपये होती. या प्रमाणावरून UPI भारताच्या आर्थिक व्यवहारांचा किती महत्त्वाचा भाग बनला आहे हे स्पष्ट होते. अशा परिस्थितीत शुल्करचनेतील बदल हा केवळ महसूल किंवा व्यापारी खर्चाचा विषय नाही; तो ग्राहकांच्या सवयी, व्यापाऱ्यांचे व्यवहारातील निर्णय आणि डिजिटल अर्थव्यवस्थेच्या भविष्यातील रचनेशी संबंधित आहे.
म्हणून पुढील काळात धोरणकर्त्यांसमोर दोन उद्दिष्टांमध्ये संतुलन राखण्याचे आव्हान असेल—UPI ला परवडणारे आणि व्यापक ठेवणे आणि त्याच वेळी या विशाल डिजिटल पायाभूत व्यवस्थेसाठी शाश्वत आर्थिक मॉडेल उभे करणे. या दोन्हीपैकी कोणते उद्दिष्ट अधिक महत्त्वाचे आहे यापेक्षा, दोन्ही साध्य करण्यासाठी शुल्करचना किती पारदर्शक, प्रमाणबद्ध आणि व्यवहार्य ठरते, हा खरा प्रश्न आहे.
UPI ची पुढची कहाणी केवळ व्यवहारांची संख्या वाढण्याची नसून, त्या व्यवस्थेचा खर्च कोण उचलतो आणि त्यातून निर्माण होणाऱ्या मूल्याचे वितरण कसे होते, याचीही असेल.